Fatura-recibo: guia de faturação para profissionais
Fatura, fatura-recibo ou recibo? NIF, IVA, ATCUD e notas de crédito explicados para barbeiros, terapeutas e clínicas, com fontes oficiais e uma checklist.
O Rui, barbeiro, acabou um corte de 15 €. O cliente paga em MB WAY, agradece e sai. "Quer fatura?" "Não, obrigado." E o Rui, com a cadeira já ocupada por outro cliente, deixa passar. Duas semanas depois, são quarenta cortes sem fatura.
Esta é uma das dúvidas mais comuns de quem trabalha por conta própria em serviços: que documento emito, quando, e com que IVA? Este guia responde a essas perguntas em linguagem simples, com ligação às fontes oficiais, para barbeiros, psicólogos, esteticistas, fisioterapeutas, personal trainers e clínicas.
Fatura, fatura-recibo ou recibo: qual é qual?
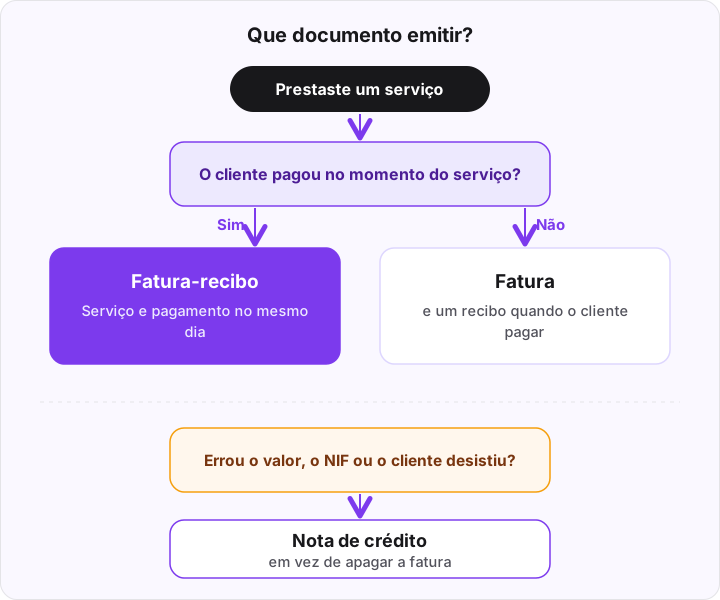
Segundo a página da AT sobre fatura e recibo, a escolha depende de a data do serviço coincidir ou não com a do pagamento:
| Documento | Quando |
|---|---|
| Fatura | A data da operação não coincide com o pagamento (o cliente paga depois) |
| Fatura-recibo | A data da operação coincide com o pagamento (paga no momento) |
| Recibo | No momento do recebimento; comprova o pagamento de uma fatura anterior |
Num barbeiro, numa consulta ou numa aula paga no próprio dia, o documento certo é quase sempre a fatura-recibo. A fatura simples e o recibo aparecem quando o cliente paga mais tarde, como num pacote mensal faturado no fim do mês.
E o "recibo verde"? Quando não precisas de um programa
Muita gente ainda chama "recibo verde" a emitir fatura-recibo no Portal das Finanças. Se és trabalhador independente e emites tudo no Portal (Faturas e Recibos → Emitir) ou na app ATGO, não precisas de mais nada para cumprir a obrigação.
Segundo a mesma página da AT, quem emite assim fica dispensado de comunicar os elementos das faturas, e a comunicação das séries é automática, com o ATCUD incluído nos documentos emitidos no Portal (FAQ da AT sobre séries e ATCUD). Um programa de faturação certificado também é permitido, e a AT indica que o Portal serve "caso não esteja obrigado a utilizar um programa informático de faturação".
Um programa certificado compensa quando emites muitas faturas por semana e queres automatizar: o tempo que perdes a preencher o Portal à mão multiplica-se por cada cliente.
Tens de emitir sempre, mesmo que o cliente não peça
Quem exerce atividade sujeita a IVA tem de emitir uma fatura por cada prestação de serviços, independentemente da qualidade do cliente, ainda que este não a solicite (art. 29.º, n.º 1, alínea b) do Código do IVA). E, em regra, a fatura deve ser emitida o mais tardar no 5.º dia útil seguinte ao momento em que o imposto é devido (art. 36.º, n.º 1). Se o pagamento ocorrer antes do serviço, a fatura emite-se na data do adiantamento.
Na prática: o "não quero fatura" não te dispensa. Emite, e se o cliente não quiser, pelo menos fica emitida para Consumidor final.
Regra prática: se recebeste dinheiro por um serviço, emite a fatura-recibo no mesmo dia. É o prazo mais fácil de cumprir e o que não deixa nada acumular.
NIF ou Consumidor final
Se o cliente não pede NIF, a fatura sai para Consumidor final. Se pedir o NIF, tem de constar na fatura. Isto não acontece só com empresas: muitos particulares pedem o NIF para deduzir a despesa no IRS (por exemplo, em despesas de saúde).
Para empresas e outros sujeitos passivos, o Código do IVA exige o NIF do adquirente na fatura (art. 36.º, n.º 5, alínea a)). Um NIF errado dá trabalho a corrigir (obriga a uma nota de crédito e a uma fatura nova), por isso vale a pena validá-lo à hora de emitir, e não depois.
IVA em serviços: 23 %, art. 53.º e art. 9.º
O Código do IVA tem três taxas: 6 %, 13 % e 23 %. A taxa de 23 % é a taxa normal: aplica-se a tudo o que não consta das listas I (6 %) e II (13 %) anexas ao Código. Os Açores e a Madeira podem fixar taxas próprias.
Dois regimes explicam a maior parte dos "sem IVA":
- Isenção do art. 53.º (pequena dimensão): beneficia quem, no ano civil anterior, não tenha atingido um volume de negócios anual superior a 15 000 €. Desde o Decreto-Lei n.º 35/2025 (em vigor desde 1 de julho de 2025), também conta o ano em curso: se o volume de negócios ultrapassar esse limiar em mais de 25 % (ou seja, passar de 18 750 €), a isenção termina e o IVA passa a ser devido a partir desse momento, nos termos do art. 58.º, n.º 2, alínea b) e n.º 4, alínea b). Tens 15 dias úteis para entregar a declaração de alterações. Quem está isento não liquida IVA, mas também não o pode deduzir. Na fatura, a AT indica a menção "IVA - regime de isenção".
- Isenção do art. 9.º (saúde): estão isentas as prestações de serviços de médicos, odontologistas, psicólogos, parteiros, enfermeiros e outras profissões paramédicas, e os serviços de clínicas e estabelecimentos similares. Na fatura aparece "IVA - Isento art.º 9.º".
Um exemplo: a Marta, psicóloga, cobra 50 € por sessão. Os serviços de psicólogo estão isentos pelo art. 9.º, por isso a fatura da Marta sai sem IVA e com a menção do artigo. O Rui, barbeiro, cobra 15 €. Se tiver faturado mais de 15 000 € no ano anterior, não pode usar o regime do art. 53.º e aplica a taxa que corresponde ao serviço. Se tiver faturado menos, pode estar enquadrado nesse regime, mas, se este ano passar dos 18 750 €, o IVA passa a ser devido logo a partir desse momento.
No agend.pt podes configurar 23 %, 13 %, 6 % ou 0 %, e com 0 % escolhes o motivo (M10 para o art. 53.º, M07 para o art. 9.º, ou outro código M).
Séries e ATCUD sem mistério
Uma série é a "pasta" onde os teus documentos são numerados em sequência (por exemplo, FR 2026/1, FR 2026/2). O ATCUD é o código que identifica cada documento: junta o código de validação da série, atribuído pela AT, ao número sequencial do documento.
O que a lei diz, segundo a Portaria n.º 195/2020 e a AT:
- O ATCUD tem de constar em todas as faturas e outros documentos fiscalmente relevantes, no formato
ATCUD:CódigoDeValidação-NúmeroSequencial. - A série tem de ser comunicada à AT antes de começares a usá-la, para obteres o código de validação.
- O código é específico de cada combinação de série e tipo de documento: uma série usada em faturas e em notas de crédito precisa de dois códigos.
Com um programa certificado, esta parte é guiada: crias a série, o programa regista-a e põe o ATCUD no documento. Quando ligas o agend.pt, só podes escolher séries já registadas para faturas-recibo e notas de crédito.
Nota de crédito, não "anular"
Uma fatura emitida não se apaga. Para corrigir um erro, devolver dinheiro ou anular um serviço, emite-se um documento retificativo, normalmente uma nota de crédito que referencia a fatura original (art. 36.º, n.º 6 do Código do IVA).
No agend.pt, o botão Anular faz isso por ti: emite a nota de crédito na tua conta, na série registada, e a fatura fica marcada como anulada. Depois emites uma nova, correta.
O que é um programa certificado
É um programa de faturação que passou pela certificação da AT (Portaria n.º 363/2010, com lista de programas certificados publicada no Portal). Os documentos incluem o ATCUD e o código QR, e o programa trata da numeração e da comunicação conforme a tua configuração.
O agend.pt não é um programa de faturação certificado e nunca fala com a AT. Liga-se ao teu InvoiceXpress ou FIZ, que emitem os documentos em teu nome.
Como escolher: InvoiceXpress, FIZ ou outro
Não há um programa melhor para todos. Compara o que importa ao teu negócio:
- Preço e plano: cada programa é uma subscrição própria, que pagas ao fornecedor.
- Está certificado? Confirma na lista da AT.
- Comunicação à AT: como e quando o programa comunica. No InvoiceXpress segue o método que configuraste; no FIZ, a emissão comunica se a ligação à AT estiver ativa.
- Integração com a tua agenda: o InvoiceXpress e o FIZ ligam-se ao agend.pt, e tens a visão geral em Integrações.
- Apoio e facilidade de uso: experimenta a conta de teste, se existir, antes de decidir.
Se já tens contabilista, pergunta-lhe qual usa: é mais fácil trabalharem os dois no mesmo programa.
Antes e depois: o fim do dia de um barbeiro
| Sem integração | Com a fatura na marcação | |
|---|---|---|
| No momento | Cliente paga, sem fatura | Cliente paga, tu carregas em "Emitir fatura" |
| 20:15 | 7 faturas por passar à mão | Nada pendente |
| Dados | Nome e NIF copiados do WhatsApp | NIF vem da ficha do cliente |
| Erro de valor | Reemitir no programa | "Anular" e emitir de novo |
| Cliente | Pede a fatura por mensagem | Recebe o link por email |
Checklist de faturação para profissionais
- Sei que documento emito (fatura-recibo se o cliente paga no momento).
- Emito uma fatura por serviço, mesmo que o cliente não peça.
- Emito até ao 5.º dia útil seguinte, ou no mesmo dia, se receber.
- Sei se aplico IVA (23 %) ou se estou isento (art. 53.º ou art. 9.º).
- A fatura tem a menção correta da isenção, se aplicável.
- Tenho séries comunicadas à AT e o ATCUD aparece nos documentos.
- Peço o NIF a quem o quer; os restantes ficam como Consumidor final.
- Corrijo erros com notas de crédito, nunca apagando documentos.
- Guardo as faturas e as notas de crédito no programa, sem apagar nada.
Como o agend.pt tira o passo manual
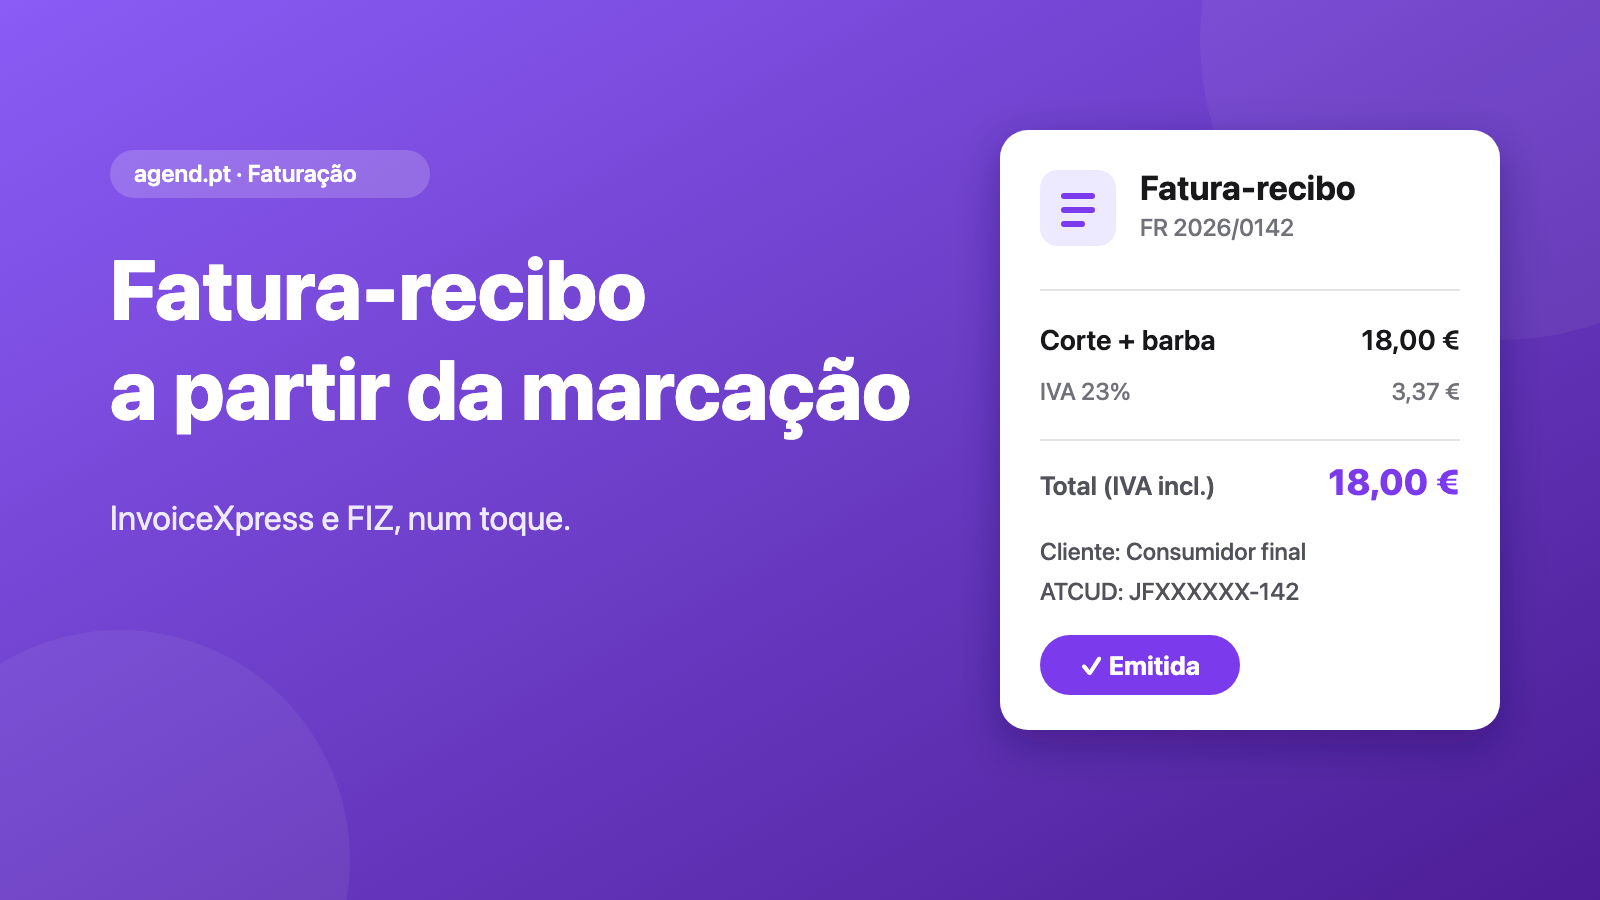
Quando uma marcação termina, o botão Emitir fatura abre a fatura-recibo com o valor do serviço (IVA incluído) e o NIF da ficha do cliente, validado ao escrever. Revês o formulário já preenchido e emites; a fatura é emitida em segundos, em teu nome, pelo InvoiceXpress ou pelo FIZ, e o cliente recebe o link por email se quiseres. No plano Pro, até podes dizer ao assistente "passa a fatura ao Pedro".
É um recurso dos planos Premium (11,99 €/mês) e Pro (17,99 €/mês), e o programa de faturação continua a ser uma subscrição à parte. O passo a passo, com imagens, está no guia de como passar a fatura-recibo a partir da marcação. Se tens faltas que também te custam faturação, os depósitos online ajudam, e se és barbeiro ou terapeuta, vê os guias de software para barbearias e de agenda online para psicólogos.
Resumo
Emite uma fatura por cada serviço, a fatura-recibo se o cliente paga no momento, com o IVA ou a isenção certos, numa série registada e com ATCUD. Se te enganares, nota de crédito. E, se queres deixar de copiar dados à noite, liga o teu programa certificado à agenda. Confirma o teu enquadramento com o teu contabilista.
Fontes oficiais
- Código do IVA, art. 9.º (isenções nas operações internas)
- Código do IVA, art. 18.º (taxas)
- Código do IVA, art. 29.º (obrigações em geral)
- Código do IVA, art. 36.º (prazo e formalidades das faturas)
- Código do IVA, art. 53.º (regime de isenção)
- Código do IVA, art. 58.º (cessação do regime de isenção)
- Decreto-Lei n.º 35/2025, de 24 de março (Diário da República)
- AT: fatura e recibo
- AT: comunicação de séries e ATCUD, FAQ e Portaria n.º 195/2020
- AT: certificação de software de faturação
Este guia é informativo e não substitui aconselhamento fiscal. Consultado nas fontes oficiais em outubro de 2026.